安防龙头分拆上市难,海康机器人IPO卡在哪?
作为安防龙头海康威视核心科创子板块,海康机器人长期承担着集团从传统视频安防向智能物联、物理执行终端延伸的战略使命。
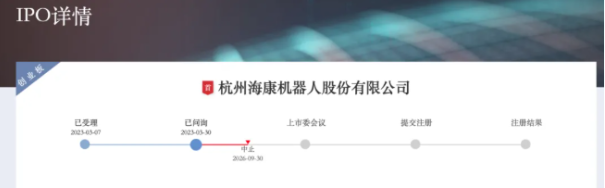
2026年9月30日,海康机器人创业板IPO审核状态再度变更为中止,这也是公司自2023年3月IPO申请受理以来,第五次因财务资料相关问题出现审核停摆,漫长且波折的上市进程,成为资本市场观察安防企业机器人化转型的重要样本。
依托母公司深厚的安防视觉技术积淀,海康机器人构建了独有的全栈智能技术体系,业务体量稳居行业头部,但其与生俱来的母体关联属性、行业内卷竞争格局,也让其资本化之路持续承压。
IPO进程反复波折,分拆上市凸显科创企业审核标尺
海康机器人的上市筹备工作始于2021年末,海康威视正式对外披露分拆子公司境内上市计划,历经一年多筹备,于2023年3月成功获得深交所创业板IPO受理,拟募集60亿元资金,全部投向智能制造基地建设、产业化落地与核心技术研发等关键领域,为机器人业务规模化扩张蓄力。自申报以来,公司审核状态始终在中止与已问询之间反复切换,审核节奏极不稳定,先后在2023年6月、2024年3月、2024年9月、2025年3月四次因财务资料过期需要补充更新而中止审核,多次打断上市推进节奏。
相较于常规财务资料更新,监管层更为核心的审核关注点集中在企业独立经营能力层面。2024年1月深交所下发审核中心意见落实函,聚焦关联交易公允性、企业业务独立性、阶段性财务变动三大核心问题,而海康机器人耗时近一年才完成完整回复,足以体现相关问题的复杂性。
2026年年内,公司审核状态再度出现连环变动,多次经历中止、问询、更新恢复的循环,截至目前IPO仍处于中止状态,重启时间尚未明确。反复的审核波折,核心源于企业与母公司根深蒂固的业务、供应链、场地、系统关联,即便关联交易占比持续下行,历史羁绊仍成为其独立资本化的核心阻碍。
海康机器人的IPO困境,并非单一企业问题,而是头部产业集团分拆科创子公司的共性缩影。背靠海康威视的产业与资源红利,企业得以快速完成技术迭代、渠道铺设与规模扩张,但也因此面临资本市场更为严苛的独立性审核。当前A股对科创企业分拆上市的审核逻辑已全面升级,不再单一看重营收规模与市场份额,而是更加注重企业自主经营能力、交易公允性与可持续造血能力。这一审核导向,不仅为海康机器人后续上市整改划定方向,也为全行业安防巨头科创业务分拆上市树立了重要参考标准。
安防赛道战略延伸,机器人业务成核心增长极
安防企业布局机器人赛道,并非短期跨界跟风,而是行业技术迭代与场景升级的必然战略延伸。
传统安防产业以视频感知、画面监测、风险预警为核心,核心能力集中在视觉感知与数据决策层面,而机器人业务完美承接这一技术底座,将安防的“感知、决策”能力延伸为“移动、执行”能力,形成完整的智能物联闭环。海康威视以智能物联AIoT为核心战略,打造“眼脚手协同”的全栈技术矩阵,依托自研核心算法与全品类智能视觉产品线,精准解决工业及安防场景下的高精度识别、复杂走位、柔性作业等非标难题,实现技术体系的无缝衔接。
依托安防技术的深度赋能,海康机器人已成长为集团体量最大、增速最快的创新业务板块,产业价值得到充分验证。2026年上半年,海康机器人业务营收达到40.28亿元,同比增速高达28.34%,增速较前期近乎翻倍,大幅超越热成像、智能家居、汽车电子、存储等其他创新业务,成为集团第二增长曲线。历经十余年发展,企业从2014年集团内部研发团队起步,2016年独立运营并推出初代移动机器人产品,如今已拥有七千余名员工、两万余家合作客户,全品类机器人下线量突破二十万台,稳居国内工业与安防机器人赛道第一梯队。
国内主流安防企业均已开启机器人化转型,但布局路径呈现明显差异化特征,共同推动行业整体升级。大华股份通过子公司华睿科技聚焦机器视觉与自主移动机器人,主打工业场景“机器换人”的数字化升级,冲刺港股上市;宇视科技选择生态合作路线,依托自身视觉算法与硬件优势,为机器人企业提供视觉感知核心模组,打造智慧巡检、安防巡逻场景方案。各家企业路径虽不相同,但核心逻辑高度一致,均是将传统安防的视频感知核心能力,延伸为物理空间的智能化执行能力,重构安防产业边界。
商业模式迭代升级,重塑安防机器人产业逻辑
安防机器人的快速落地,正在彻底改写传统安防的商业模式,推动行业从硬件销售的一次性交易,转向持续服务的长效运营模式。传统安防行业的核心盈利逻辑是设备与系统销售,摄像机、安防平台等硬件交付完成后,企业与客户的合作基本收尾,盈利空间相对固定。而安防机器人属于持续性运行的智能终端设备,核心价值不再局限于硬件本体,而是通过持续运行替代人工巡检、排查安全隐患、降低场景运营风险,具备长期服务价值,彻底打破了传统安防的盈利天花板。
这种商业模式的迭代已经在产业端全面落地,推动安防企业收入结构持续优化。目前海康机器人的安防类机器人已广泛应用于化工园区、变电站等高危场景,常态化开展夜间安防巡检工作,企业收入逐步从单一设备售卖,转变为包含算法迭代、设备运维、系统升级的年度服务费模式。行业内其他企业也同步跟进创新,国投智能推出机器人即服务的RaaS商业模式,通过租赁加服务的轻量化合作模式,降低中小客户的落地门槛,依托智能调度大脑实现人机协同、警保联动,进一步拓宽安防机器人的市场渗透空间。
商业模式革新的背后,是安防机器人场景价值的本质升级,行业竞争重心彻底转移。过去安防行业比拼设备参数、销售价格与渠道资源,而当下机器人赛道更看重场景适配能力、集群调度水平、长期服务性价比。行业核心竞争力从硬件制造能力,升级为软硬件一体化解决方案、持续运维服务、多设备协同管理的综合能力。这种变化让安防企业的客户粘性、竞争壁垒持续提升,摆脱了传统安防低价内卷的困境,打开了安防智能化的全新增长空间。
行业竞争承压,安防机器人转型仍存多重考验
尽管海康机器人依托安防技术优势实现了高速增长,占据行业头部地位,但赛道快速扩容的同时,行业内卷加剧、盈利承压、场景落地受限等问题持续凸显。
当前国内工业与安防机器人赛道玩家持续增多,市场竞争日趋白热化,多数企业采用以价换量的扩张策略,持续压缩行业利润空间,导致海康机器人毛利率持续承压。同时,业务规模化扩张带来大量研发、生产、市场投入,持续消耗企业现金流,叠加行业周期性波动,企业经营面临多重现实压力,也是监管层重点关注的经营风险。
从场景落地层面来看,安防机器人规模化普及仍面临多重技术与市场门槛。在户外复杂环境、高危工业场景中,机器人的运行稳定性、环境适配性仍有较大提升空间,极端天气、复杂地形都会影响巡检作业精度与安全性。同时,多机协同、集群调度技术尚未完全成熟,多数场景仍以单机作业为主,难以实现体系化、规模化部署。最核心的市场考验在于成本性价比,尽管人力成本持续上涨,但机器人前期投入成本偏高,如何持续优化技术、降低落地成本,证明机器替代人工的经济价值,是行业长期规模化发展的关键。
整体来看,安防与机器人的融合,是行业十年间最具价值的战略升级方向,技术逻辑、市场逻辑、产业逻辑均已得到市场验证。海康机器人的持续增长,充分证明安防智能化延伸的可行性与成长性,千亿级赛道风口已然成型。而反复波折的IPO进程,也为行业敲响警钟,硬科技企业的资本化发展,不仅需要扎实的技术与市场能力,更需要完善的公司治理、独立的经营体系和稳健的财务结构。未来,安防机器人企业唯有脱离母体资源依赖,持续打磨技术、优化商业模式、夯实独立经营能力,才能在全球市场竞争中站稳脚跟,真正释放产业长期价值。
声明:本站所使用的图片文字等素材均来源于互联网共享平台,并不代表本站观点及立场,如有侵权或异议请及时联系我们删除。